In short ⚡
Coût rendu (landed cost) : formule et exemple de calcul pour l’import : additionnez le prix d’achat, le transport, l’assurance, les droits de douane, le dédouanement, les frais de destination et la livraison finale, puis divisez le total par le nombre d’unités. La TVA se calcule séparément. Voici le détail du calcul appliqué à un exemple de 2 000 unités importées du Vietnam vers la France.| Élément | Calcul ou montant | Résultat |
|---|---|---|
| Formule du coût rendu unitaire | (prix d’achat + transport + assurance + droits + dédouanement + frais de destination + livraison finale + autres frais) / unités | Coût par unité |
| Valeur en douane | 40 000 + 4 000 + 200 | 44 200 EUR |
| Droits de douane à 8 % | 44 200 × 8 % | 3 536 EUR |
| Coût rendu total hors TVA | 40 000 + 4 000 + 200 + 3 536 + 1 800 + 1 000 + 300 | 50 836 EUR |
| Coût rendu unitaire | 50 836 / 2 000 | 25,42 EUR |
| Avec un droit de douane à 0 % | 47 300 / 2 000 | 23,65 EUR par unité |
| TVA théorique à 20 % | (44 200 + 3 536 + 1 800) × 20 % | 9 907,20 EUR |
Vous découvrirez la formule du coût rendu, les postes à intégrer selon l’Incoterm, l’exemple Vietnam-France, le traitement de la TVA, l’impact de l’EVFTA et les erreurs fréquentes qui faussent la marge.
Nous espérons que cet article vous sera vraiment utile.
Mais n’oubliez pas : si, à n’importe quelle étape, vous vous sentez perdu, que ce soit pour trouver un fournisseur, valider la qualité, gérer le transport international ou les formalités douanières, DocShipper peut tout prendre en charge pour vous !
Le coût rendu, ou landed cost, correspond au coût total d’un produit importé une fois arrivé dans votre entrepôt. Il additionne le prix d’achat, le transport, l’assurance, les droits de douane, le dédouanement, les frais de destination et la livraison finale, puis rapporte ce total au nombre d’unités.
La TVA à l’importation doit être calculée à part. Si votre entreprise est assujettie à la TVA en France et applique l’autoliquidation, elle ne constitue généralement pas un coût définitif de revient. En revanche, elle doit bien être intégrée dans votre calcul de trésorerie.
DocShipper Info
Obtenez une vision fiable de votre marge réelle
Coût rendu (landed cost) : définition et formule
Pour calculer le coût rendu unitaire, additionnez tous les coûts nécessaires pour faire parvenir la marchandise jusqu’au lieu convenu, puis divisez le total par le nombre d’unités effectivement importées. Cette méthode donne une base plus fiable que le seul prix fournisseur pour fixer votre prix de vente.
Formule du coût rendu unitaire = (prix d’achat + transport et assurance jusqu’à l’Union européenne + droits de douane + frais de dédouanement + frais portuaires et de destination + transport final + autres frais) / nombre d’unités
Les autres frais peuvent comprendre les contrôles, le stockage temporaire, les frais de change, les surestaries ou certains frais documentaires. Vous ne devez pas les ajouter systématiquement : retenez ceux qui correspondent réellement à votre opération et à votre devis.
Le coût rendu n’est pas toujours identique au prix de revient complet. Le prix de revient complet peut aussi intégrer le stockage durable, la préparation de commande, les emballages de vente, les frais marketing, les commissions de marketplace ou les retours. Le landed cost sert d’abord à mesurer le coût d’acquisition et d’acheminement du produit importé.
Cette distinction évite de fixer un prix de vente sur une base incomplète. Une marge qui paraît confortable sur un prix fournisseur FOB peut disparaître après l’ajout des droits, des frais portuaires et de la livraison finale.
Conseils DocShipper
Évitez les marges surestimées
Les postes à inclure, étape par étape
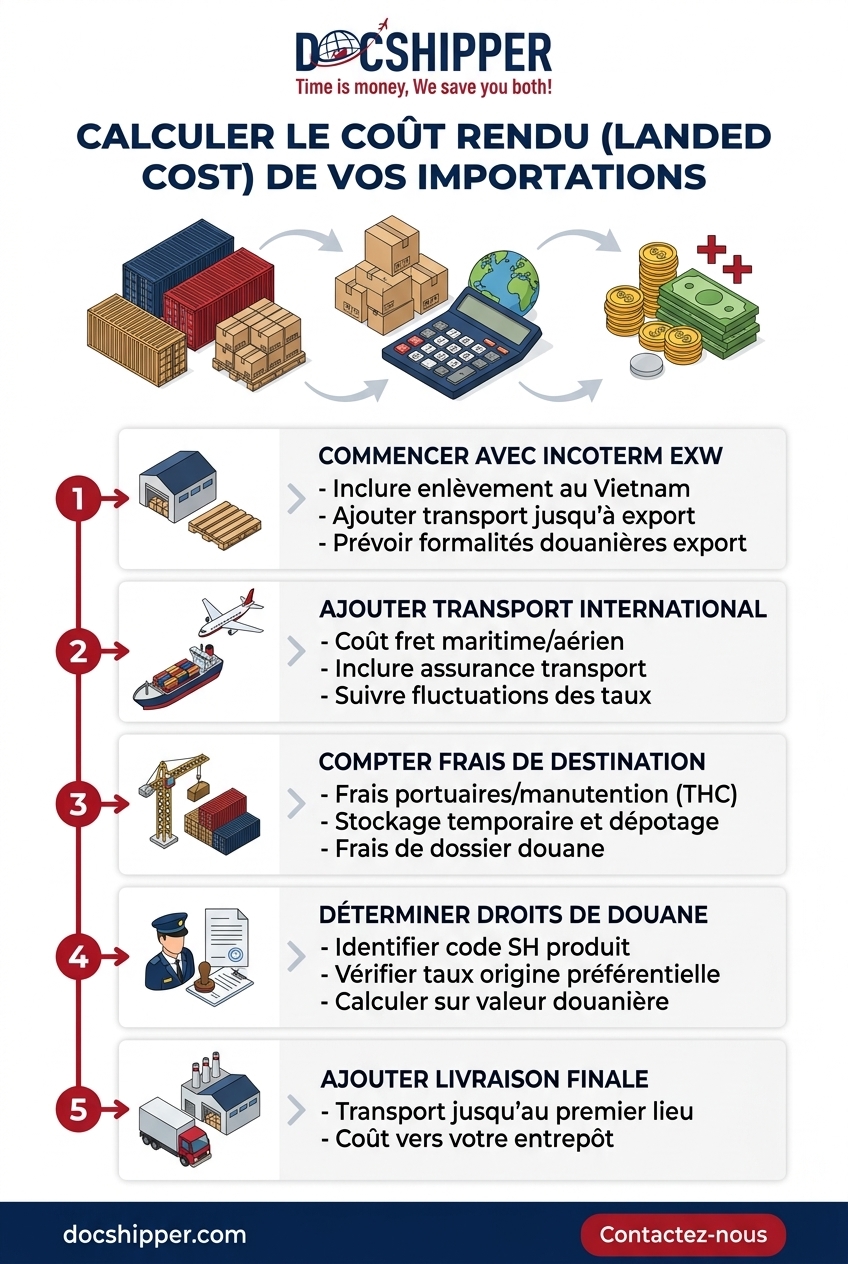
Selon votre Incoterm, vous devez ajouter au prix fournisseur les frais d’enlèvement et d’export au Vietnam, le fret et l’assurance, les frais à l’arrivée en France, le dédouanement, les droits de douane, puis le transport jusqu’à votre entrepôt.
Au départ du Vietnam
Commencez par identifier ce que couvre exactement le prix indiqué par le fournisseur. En EXW, vous devez généralement organiser et financer l’enlèvement, l’acheminement jusqu’au lieu d’export, les formalités export et le chargement. En FOB, le vendeur prend en charge les opérations prévues jusqu’au chargement à bord au port convenu, mais le fret maritime et les opérations suivantes restent à votre charge.
Demandez un devis qui sépare clairement le prix des marchandises, les frais d’origine et les éventuelles prestations incluses. Cette séparation évite de payer deux fois un poste déjà compris dans l’Incoterm ou, à l’inverse, d’oublier un transport local au Vietnam.
Pour comparer deux fournisseurs, convertissez leurs offres vers une même base. Une offre EXW et une offre FOB ne sont pas directement comparables tant que vous n’avez pas ajouté les opérations manquantes à l’offre EXW.
Le transport international
Ajoutez le fret maritime, aérien ou ferroviaire ainsi que l’assurance lorsque celle-ci n’est pas déjà incluse. Le mode de transport modifie fortement la répartition des frais : un conteneur complet absorbe mieux les coûts fixes, tandis qu’un groupage peut présenter davantage de frais de manutention et de destination par unité.
À titre de repère, Freightos indiquait un niveau de 4 500 USD par FEU pour le fret Asie-Europe du Nord le 8 septembre 2026. Drewry publiait de son côté un WCI de 3 485 USD pour un conteneur de 40 pieds sur la liaison Shanghai-Rotterdam le 24 septembre 2026. Ces indices décrivent un ordre de grandeur Asie-Europe, pas un tarif garanti Vietnam-France.
Pour votre calcul, utilisez le montant de votre devis, sa devise, sa période de validité et les conditions incluses. Si vous convertissez un montant en dollars en euros, documentez le taux retenu et prévoyez une marge de variation lorsque le devis ou le paiement intervient plusieurs semaines plus tard.
À l’arrivée en France
Les frais de destination sont souvent l’angle mort du calcul. Ils peuvent inclure les frais portuaires, la manutention, le THC, les frais de dossier, le dédouanement, les contrôles éventuels, le stockage temporaire, les surestaries et le transport du port jusqu’à votre entrepôt.
Pour déterminer les droits, identifiez le code SH de votre produit et vérifiez le taux applicable dans RITA, l’outil de la Douane française, ou dans TARIC et Access2Markets de la Commission européenne. Le taux dépend notamment de la nature du produit, de son origine et de la déclaration d’importation.
Les produits originaires du Vietnam peuvent bénéficier de l’accord EVFTA si les conditions d’origine préférentielle sont respectées. L’Union européenne a supprimé 71 % de ses droits sur les produits vietnamiens dès le 1er août 2020, le solde étant prévu sur sept ans ; une preuve d’origine est nécessaire, avec notamment l’EUR.1 au-delà de 6 000 EUR selon les indications douanières communiquées dans le brief.
La valeur en douane sert de base au calcul des droits. Elle ne se confond pas toujours avec le seul prix facturé par le fournisseur : le transport et l’assurance jusqu’à l’entrée dans l’Union européenne peuvent notamment entrer dans cette base selon les conditions de l’opération.
La base de TVA est plus large. Selon la Douane française, elle comprend la valeur en douane, les droits et taxes dus à l’importation hors TVA, ainsi que les frais accessoires comme la commission, l’emballage, le transport et l’assurance jusqu’au premier lieu de destination.
| Incoterm | Postes généralement à ajouter par l’importateur |
| EXW | Enlèvement au Vietnam, transport intérieur, formalités export, fret, assurance, arrivée en France, droits, dédouanement et livraison finale. |
| FOB | Fret international, assurance éventuelle, frais d’arrivée, droits, dédouanement et livraison finale. |
| CIF | Frais d’arrivée, droits, dédouanement et livraison finale. Vérifiez les frais inclus dans le contrat. |
| DDP | Une grande partie des frais est incluse, mais contrôlez précisément la prise en charge des droits, de la TVA, du dédouanement et de la livraison. |
Pourquoi choisir DocShipper
Moins de risques, prix transparents, et un interlocuteur unique de l’enlèvement à la livraison.
-
Un seul point de contactUn conseiller dédié qui coordonne chaque étape et vous tient informé.
-
9 200+ opérations / 6 000+ clientsProcess éprouvés sur les corridors Chine ↔ EU/US (FCL, LCL, air, route, rail).
-
Zéro frais cachésDevis transparents et accompagnement documentaire pour éviter les surprises.
Exemple de calcul : un conteneur de produits du Vietnam vers la France
Dans cet exemple, une entreprise importe 2 000 unités achetées FOB Hai Phong. Les montants non issus d’un tarif ou d’une facture réelle sont fictifs et servent uniquement à montrer la méthode. Le fret est présenté comme un montant d’exemple en euros, construit à partir d’un ordre de grandeur Asie-Europe publié par des indices de marché.
Le prix FOB fictif est de 40 000 EUR. Pour illustrer la conversion du repère de 4 500 USD par FEU mentionné plus haut, nous retenons ici un fret d’exemple de 4 000 EUR, sans le présenter comme un tarif Vietnam-France. L’assurance, les frais d’arrivée et la livraison sont également des montants fictifs.
Commencez par calculer la valeur en douane retenue pour l’exemple :
Prix FOB : 40 000 EUR Fret international d’exemple : 4 000 EUR Assurance d’exemple : 200 EUR Valeur en douane de l’exemple : 40 000 + 4 000 + 200 = 44 200 EUR
Supposons ensuite un droit de douane fictif de 8 % lorsque l’origine préférentielle EVFTA n’est pas utilisable. Le droit s’élève à 3 536 EUR, car 44 200 × 8 % = 3 536.
Ajoutez les autres frais fictifs retenus pour l’opération :
Frais de dédouanement et d’arrivée : 1 800 EUR Transport final jusqu’à l’entrepôt : 1 000 EUR Autres frais d’exemple : 300 EUR
Le coût rendu total hors TVA est donc :
40 000 + 4 000 + 200 + 3 536 + 1 800 + 1 000 + 300 = 50 836 EUR
Le coût rendu unitaire est ensuite :
50 836 / 2 000 unités = 25,418 EUR, soit 25,42 EUR par unité
La TVA se calcule séparément. Pour illustrer la méthode, retenons comme base l’ensemble suivant : valeur en douane de 44 200 EUR, droits de 3 536 EUR et frais accessoires jusqu’au premier lieu de destination de 1 800 EUR. La base de TVA de l’exemple est donc de 49 536 EUR.
Au taux normal de 20 %, la TVA théorique de l’exemple est de 49 536 × 20 % = 9 907,20 EUR. Le périmètre exact des frais accessoires dépend de l’opération et du premier lieu de destination : vérifiez-le avec votre déclarant ou la documentation de la Douane.
Pour une entreprise assujettie à la TVA en France, l’autoliquidation à l’importation est obligatoire depuis le 1er janvier 2022. La TVA est alors déclarée et, sous réserve du droit à déduction, ne constitue pas le coût de revient définitif. Pour une entreprise non assujettie ou ne pouvant pas récupérer cette taxe, elle doit en revanche être intégrée au coût réellement supporté.
Si l’origine préférentielle EVFTA est reconnue et que le droit applicable est de 0 %, le calcul devient :
40 000 + 4 000 + 200 + 0 + 1 800 + 1 000 + 300 = 47 300 EUR 47 300 / 2 000 = 23,65 EUR par unité
Dans cet exemple, la différence entre un droit de 8 % et un droit de 0 % atteint 3 536 EUR sur la commande, soit 1,768 EUR par unité. L’économie dépend du code SH, du taux réellement applicable et de la preuve d’origine. Consultez Access2Markets et la fiche de la Douane française sur l’accord UE-Vietnam avant de l’intégrer à votre prix de vente.
| Ligne de coût | Montant de l’exemple | Par unité |
| Prix FOB | 40 000 EUR | 20,00 EUR |
| Fret international | 4 000 EUR | 2,00 EUR |
| Assurance | 200 EUR | 0,10 EUR |
| Droits à 8 % | 3 536 EUR | 1,768 EUR |
| Frais d’arrivée et dédouanement | 1 800 EUR | 0,90 EUR |
| Livraison finale | 1 000 EUR | 0,50 EUR |
| Autres frais | 300 EUR | 0,15 EUR |
| Total hors TVA | 50 836 EUR | 25,42 EUR |
Pour reproduire le calcul dans un tableur, créez une ligne par poste et ajoutez une colonne « montant total », une colonne « clé de répartition », une colonne « montant par unité », une colonne « source » et une colonne « date de mise à jour ». La clé de répartition peut être le nombre d’unités, le poids, le volume ou la valeur selon la nature du frais.
DocShipper Info
Demandez un devis détaillé Vietnam-France
Les erreurs qui faussent le coût rendu
Les erreurs les plus fréquentes consistent à oublier les frais à destination, calculer les droits sur le seul prix fournisseur, compter la TVA récupérable comme un coût définitif et répartir tous les frais uniquement par nombre d’unités.
Première erreur : retenir un prix FOB ou EXW sans reconstituer les frais manquants. Pour la corriger, partez de l’Incoterm inscrit sur la facture et demandez au transitaire une décomposition du devis : origine, fret, destination, dédouanement et livraison.
Deuxième erreur : calculer les droits sur le prix d’achat seul. Utilisez le code SH, l’origine et la valeur en douane, puis vérifiez le taux dans RITA ou Access2Markets. Si l’EVFTA est envisagé, contrôlez la règle d’origine et la preuve disponible avant de retenir un droit nul.
Troisième erreur : intégrer automatiquement la TVA dans le coût de revient. Séparez toujours trois notions : la TVA calculée à la frontière, la TVA autoliquidée dans votre déclaration et la TVA effectivement non récupérable. Le traitement dépend de votre statut fiscal.
Quatrième erreur : répartir un coût au nombre d’unités alors qu’il dépend du poids, du volume ou de la valeur. Pour un lot homogène, une division par unité peut suffire. Pour plusieurs références dans un même conteneur, utilisez plutôt le volume pour les frais liés à l’espace, le poids pour certains transports et la valeur pour les frais proportionnels.
| Erreur | Effet possible sur la marge | Correction |
| Oublier les frais de destination | Coût unitaire sous-estimé | Demander un devis porte-à-porte détaillé. |
| Calculer les droits sur le prix fournisseur seul | Droits mal évalués | Vérifier la valeur en douane et le code SH. |
| Compter la TVA récupérable comme un coût | Prix de vente artificiellement élevé | Séparer coût économique et trésorerie. |
| Répartir tous les frais par unité | Références mal valorisées | Choisir une clé : unité, poids, volume ou valeur. |
| Conserver un ancien fret | Marge calculée sur une donnée obsolète | Mettre à jour le tableur avec chaque devis. |
Avant de valider une commande, faites donc une vérification en cinq étapes : identifiez l’Incoterm, confirmez le code SH et l’origine, demandez un devis détaillé, séparez la TVA récupérable du coût économique, puis recalculez le montant par unité avec les volumes réellement expédiés.
DocShipper Alert
Faites contrôler votre coût rendu avant de commander
Conclusion : fiabiliser votre coût rendu
Un coût rendu fiable repose sur une formule complète, une valeur en douane correctement déterminée et des frais de destination documentés. C’est cette base, et non le seul prix fournisseur, qui doit servir à fixer votre prix de vente et à comparer vos fournisseurs.
- Le coût rendu correspond au prix d’achat, au transport, à l’assurance, aux droits, au dédouanement, aux frais d’arrivée et à la livraison, rapportés au nombre d’unités.
- La TVA à l’importation se calcule sur la valeur en douane, les droits et les frais accessoires jusqu’au premier lieu de destination.
- L’Incoterm détermine les postes que vous devez ajouter au prix fournisseur.
- L’EVFTA peut réduire les droits, voire les ramener à zéro, si les règles d’origine et la preuve requise sont respectées.
- Le transport doit être réparti selon la nature du frais : unité, poids, volume ou valeur.
- Le calcul doit être actualisé à chaque nouveau devis, changement de volume, variation de change ou évolution douanière.
Vous voulez fiabiliser le coût rendu de vos produits du Vietnam ? Nous vous envoyons un devis porte-à-porte détaillé poste par poste, avec le transport Vietnam-France et le dédouanement, afin de vous aider à caler un prix de vente qui protège votre marge.
FAQ | Coût rendu landed cost : formule et calcul du prix de revient importé
Ne divisez pas automatiquement le coût total par le nombre d’unités expédiées. Si seules les unités conformes peuvent être vendues, répartissez le coût de l’importation sur le nombre d’unités réellement disponibles à la vente. Conservez toutefois une trace séparée des produits détruits, remplacés ou indemnisés par l’assurance afin de ne pas fausser votre analyse de marge.
Les unités gratuites peuvent avoir une valeur douanière et générer des frais de transport ou de manutention. Pour connaître leur coût économique réel, additionnez les frais d’importation supportés par l’ensemble de l’envoi, puis répartissez-les selon la quantité totale reçue ou selon la valeur des références, en fonction de la nature du poste. Ne leur attribuez pas automatiquement un coût nul.
Oui lorsqu’ils résultent réellement de l’opération, mais il est utile de les distinguer selon leur origine. Un stockage prévu ou inévitable fait partie du coût logistique normal. En revanche, une surestarie provoquée par un retard documentaire ou une mauvaise organisation peut être suivie séparément comme un coût exceptionnel, afin de mesurer la marge sans masquer un dysfonctionnement.
Commencez par répartir les coûts communs entre les différentes destinations, puis ajoutez à chaque lot son transport final et ses frais spécifiques. Utilisez une clé cohérente : le poids ou le volume pour le transport, la valeur pour les frais proportionnels et le nombre d’unités pour les coûts réellement unitaires. Vous obtiendrez ainsi un coût par référence et par entrepôt plutôt qu’une moyenne difficile à exploiter.
Avant l’arrivée, vous pouvez établir un coût rendu prévisionnel à partir des devis disponibles. Après réception des factures, remplacez chaque estimation par le montant réellement payé et calculez l’écart par poste. Si vous fixez vos prix avant la clôture du dossier, ajoutez une réserve documentée pour le fret, le change et les frais de destination, puis régularisez le coût dès que les données définitives sont connues.
Conservez un dossier par importation comprenant au minimum :
- la facture fournisseur et l’Incoterm convenu ;
- le devis et la facture du transporteur ou du transitaire ;
- la déclaration en douane et les justificatifs d’origine ;
- les factures de dédouanement, de destination et de livraison finale ;
- le taux de change et le tableau de répartition utilisés.
Cette documentation permet de retrouver l’origine de chaque montant et de repérer rapidement un poste facturé deux fois ou oublié.
Besoin d'aide pour la logistique ou l'approvisionnement ?
Tout d'abord, nous sélectionnons les produits adéquats auprès des fournisseurs appropriés, au prix optimal, en gérant le processus d'approvisionnement de A à Z. Ensuite, nous simplifions votre expérience d'expédition – de la collecte à la livraison finale – en vous garantissant que chaque produit, où qu'il soit, est livré à des tarifs très compétitifs.
Chat en ligne
Obtenez une assistance instantanée de notre équipe à travers le chat en ligne.
Discuter
Remplir le formulaire
Remplissez notre formulaire de contact pour demander un devis, et nous vous répondrons dans les plus brefs délais.
Nous contacter
Nous appeler
Contactez-nous sur WhatsApp pour une assistance rapide, conviviale et personnalisée.
Nous appeler